Maqolani tinglash
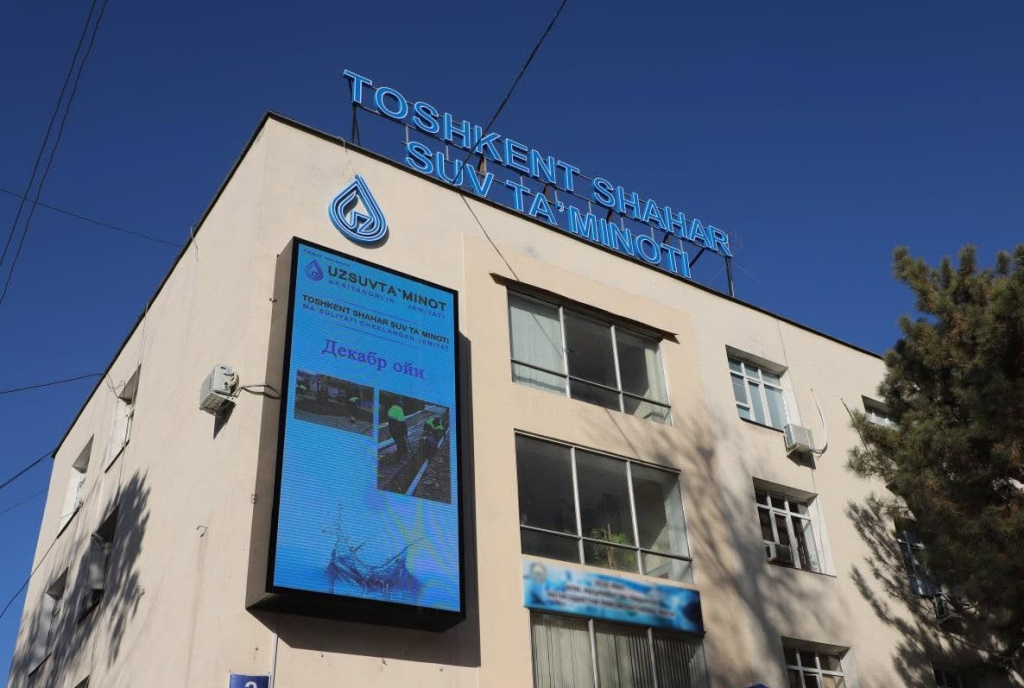
Noturar joy mulkini sotmoqchi bo'lgan Toshkent sakini kutilmagan to'siqqa duch keldi: shahar suv xo'jaligi — AO Toshkent Shahar Suv Ta'minoti — savdoni yakunlash uchun zarur hujjat bo'lgan qarzdorlik yo'qligi to'g'risidagi ma'lumotnomani berish uchun avval uning o'z hisobidan masofadan ma'lumot uzatish imkoniyatiga ega elektron suv hisoblagichini o'rnatishini talab qildi. Mulk egasi suv ta'minoti shartnomasini jismoniy shaxs sifatida tuzgan bo'lib, mazkur binoda hech qanday tijorat faoliyati olib bormasligini aytmoqda.
Podrobno.uz tomonidan ko'rib chiqilgan nusxasi mavjud bo'lgan xo'jalikning yozma javobida huquqiy asos sifatida 2022-yil 24-maydagi PP-257-sonli Prezident farmoni ko'rsatilgan. Unda shartnoma ariza beruvchi bilan jismoniy shaxs sifatida tuzilgani tan olingan, ammo suv noturar mulkka yetkazib berilganligi sababli iste'molchi uchinchi tarif guruhiga kiritilishi va aynan shu tasnif masofadan boshqariladigan aqlli hisoblagich o'rnatish majburiyatini yuzaga keltirishini ta'kidlagan.
Farmon Aslida Nimani Nazarda Tutadi
PP-257 matnini o'qish bu talqinni bevosita qo'llab-quvvatlamaydi. Farmonning 4-bandining (v) kichik bandi shuni belgilaylab: masofaviy ma'lumot uzatish imkoniyatiga ega zamonaviy hisoblagichlarni o'rnatish majburiyati yuridik shaxslarga va yuridik shaxs tashkil etmagan holda tadbirkorlik faoliyatini amalga oshirayotgan fuqarolarga — amalda ro'yxatdan o'tgan yakka tartibdagi tadbirkorlarga — yuklatiladi. Tadbirkor sifatida ro'yxatdan o'tmagan noturar joy mulkdorlari bunday qurilmalarni o'rnatishi shart bo'lganlar qatorida ko'rsatilmagan.
Farmon, shuningdek, tegishli hisoblagichlarni sotib olgan tashkilotlar va yakka tartibdagi tadbirkorlar uchun maxsus soliq imtiyozini nazarda tutadi: qurilma qiymati soliq majburiyatidan chegirib tashlanishi mumkin, har bir asbob-uskunaga nisbatan to'rtta bazaviy hisob-kitob birligiga qadar. Ushbu imtiyoz tarkiban tadbirkorlik maqomiga ega soliq to'lovchilar bilan bog'liq. Alohida holat sifatida, farmon 2024-yil 1-yanvardan boshlab hisoblagich qurilmalarsiz iste'molchilar uchun belgilangan qoidalar asosida hisob-kitob qilish masofaviy hisoblagich o'rnatmagan yuridik shaxslar va yakka tartibdagi tadbirkorlarga nisbatan qo'llanilishini belgilaydi — bunda noturar joy mulkiga ega bo'lgan oddiy jismoniy shaxslar alohida ko'rsatilmagan.
Huquqiy tahlil: Mulk turi tadbirkorlik maqomi emas
Podrobno.uz tomonidan maslahat so'ralgan SherLegal advokatlik kompaniyasi mutaxassislari shunday xulosaga keldi: faqat mulkning noturar joy maqomiga asoslanib masofaviy hisoblagich talab qilishning hech qanday huquqiy asosi yo'q. Ular Fuqarolik kodeksining 24-moddasiga murojaat qildi, unda fuqaro yuridik shaxs tashkil etmagan holda tadbirkorlik faoliyatini faqat yakka tartibdagi tadbirkor sifatida davlat ro'yxatidan o'tgan paytdan boshlab amalga oshirishi mumkinligi belgilangan. Noturar joy mulkiga egalik qilish bunday maqomni bermaydi. Advokatlar ta'kidlaganidek, mulkni ijaraga berish ham bunday maqomni bermaydi: jismoniy shaxs tomonidan olingan ijara daromadi mulkiy daromad sifatida tasniflanadi va tadbirkorlik faoliyati sifatida emas, balki jismoniy shaxslardan olinadigan daromad solig'i qoidalari asosida soliqqa tortiladi.
Kommunal xizmat ko'rsatuvchi tashkilotning tarif guruhi bo'yicha dalillariga nisbatan SherLegal shuni qayd etdi: Suv ta'minoti va kanalizatsiya xizmatlari ko'rsatish qoidalarining 51-bandi iste'molchini binolar noturar maqomga o'tkazilganda qayta tasniflashga yo'l qo'yadi, ammo guruh iste'molchining asosiy faoliyat turi bilan belgilanishi lozimligi ko'rsatilgan — bu esa mulkning maqomidan kelib chiqib taxmin qilinmay, balki aniqlanishi kerak. Tarif guruhiga mansubligi stavka va hisob-kitob usulini belgilaydi; u tadbirkorlik maqomini yaratmaydi.
Advokatlar, shuningdek, iste'molchilarni tasniflash qoidalarida mavjud bo'shliqni ham aniqladilar. Birinchi guruh o'z uyi va kvartiralarida yashovchi jismoniy shaxslarni qamrab oladi; ikkinchi va uchinchi guruhlar esa tashkilotlarni qamrab oladi. Noturar joy mulkiga ega bo'lgan, ammo hech qanday tadbirkorlik faoliyatini amalga oshirmayotgan jismoniy shaxslar hech qaysi toifaga aniq kiritilmagan. SherLegal'ning fikricha, bu bo'shliqni iste'molchi manfaatlariga zid bo'lgan keng talqin bilan to'ldirish mumkin emas.
Yuridik shaxslar va yakka tartibdagi tadbirkorlar uchun ham qoidalar hisob-kitob sanksiyalari qo'llanilishidan oldin protsessual cheklovlarni belgilaydi. Qoidalarning 86¹-bandiga ko'ra, suv ta'minoti tashkiloti iste'molchini tegishli hisoblagich yo'qligi uchun yuqori tarifga o'tkazishdan kamida 30 kalendar kun oldin yozma ogohlantirish berishi shart. Mulk egasiga yo'llangan kommunal xizmat ko'rsatuvchi tashkilotning javobida bunday ogohlantirishning berilganiga hech qanday havola yo'q edi. Advokatlar, shuningdek, masofaviy hisoblagichning yo'qligi Qoidalarning 127-bandida suv ta'minotini to'xtatish uchun asoslar qatorida ko'rsatilmaganini ham qayd etdi.
Kommunal xizmat ko'rsatuvchi tashkilotning potentsial javobgarligi
Ushbu holat javobgarlik masalasini kengroq ko'tarib chiqadi. O'zbekistonda qonunni noto'g'ri talqin qilganlik uchun alohida jazo nazarda tutilmagan, ammo muayyan qoidabuzarliklar sanksiyalarga sabab bo'lishi mumkin. Raqobat to'g'risidagi qonun (2023-yil 3-iyuldagi ZRU-850-son) hukmron bozor mavqeidan suiiste'mol qilishni taqiqlaydi. 18-modda hukmron mavqedagi subyektlarga shartnoma predmetiga bog'liq bo'lmagan shartlarni kontragentlarga yuklab qo'yishni yoki belgilangan tartibni buzgan holda to'lovlarni undirishni taqiqlaydi. 33-modda zararni qoplash va asossiz olingan daromadni qaytarishni o'z ichiga olgan huquqiy himoya choralarini nazarda tutadi; 42-modda muayyan hollarda daromadning 5 foizi miqdorida jarima solishga yo'l qo'yadi. Suv ta'minoti tashkiloti rasman tan olingan hukmron mavqega ega ekanligi va uning ushbu ishdagi xatti-harakati raqobat qonunchiligini buzish hisoblanadimi yoki yo'qmi — bu alohida tartibga soluvchi baholashni talab etadi.
SherLegal shunga o'xshash talab bilan duch kelgan har qanday mulk egasiga avvalo kommunal xizmat ko'rsatuvchi tashkilotdan yozma asoslama talab qilishni tavsiya etadi: masofaviy hisoblagich talab qilinishiga asos bo'lgan aniq huquqiy me'yor, tadbirkorlik maqomi yoki faoliyatini tasdiqlovchi dalillar va almashtirish xarajatlarini mulk egasiga yuklatish uchun asoslar ko'rsatilishi lozim. Agar kommunal xizmat ko'rsatuvchi tashkilot ushbu asoslamani taqdim etmasa yoki qarorini qayta ko'rib chiqishdan bosh tortsa, mulk egasi AO Uzsuv Ta'minot, Qurilish va uy-joy kommunal xo'jaligi vazirligi, prokurorlik idorasi yoki sudga shikoyat qilishi mumkin. Agar ortiqcha to'lovlar allaqachon qo'llanilgan bo'lsa, qayta hisob-kitob talab qilinishi mumkin.
Ushbu holat kommunal xizmat ko'rsatuvchi tashkilotning ichki tasniflash tizimi — tijorat va turar-joy iste'molchilarini ajratish uchun mo'ljallangan — oddiy aholiga biznes darajasidagi majburiyatlarni yuklaydigan tarzda qo'llanilishi mumkinligini ko'rsatib turibdi; bunda prezident farmoni matnining o'zi bunday talqinni qo'llab-quvvatlamasligiga qaramay, u ko'rinma parda sifatida ishlatilmoqda.