Maqolani tinglash
Oʻzbek iqtisodchilari oʻrtasidagi ommaviy munozara Toshkentda muhokama qilinayotgan toʻrtta soliq-siyosat taklifiga nisbatan chuqur shubhani fosh etdi: ekspertlar ushbu choralarning har biri uni asoslash uchun zarur boʻlgan mustaqil xarajat-foyda tahlilisiz ilgari surilganini taʼkidlamoqda.
Keshbek masalasi
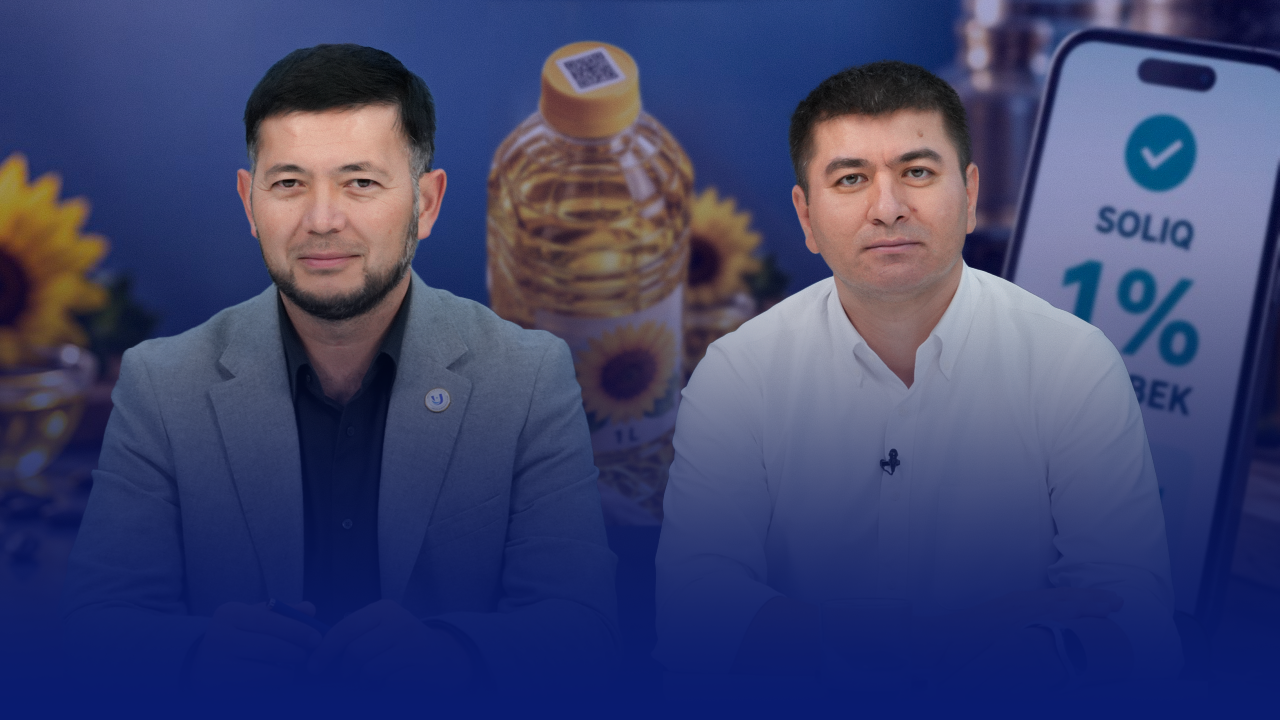
Hukumat hozirda savdo nuqtalarida fiskal chek talab qilgan iste'molchilarga yiliga taxminan 1,8 trillion so'm miqdorida keshbek mukofoti to'lamoqda — bu sxema norasmiy savdoni soliq doirasiga tortish maqsadida joriy etilgan. Iqtisodchi Otabek Bakirov dasturni bekor qilish tarafdorlari masalani faqat bir tomonlama ko'rib chiqqanini ta'kidlaydi. Uning fikricha, tarafdorlar dasturni tugatish uchun sabablar keltirgan, ammo asosiy savolga javob beradigan dalillarni taqdim etmagan: keshbek joriy etilgandan so'ng ilgari yashirin bo'lgan chakana savdo aylanmasining qancha qismi rasmiylashtirildi va rag'bat olib tashlansa, bu rasmiylashuv saqlanib qolarmidi?
Bakirov shuningdek, 1,8 trillion so'm o'rniga taklif etilayotgan noaniq ishontirishlarga ham e'tiroz bildiradi. Uning aytishicha, tejamkorlik maktablar va bog'chalarni moliyalashtiradi, degan bayonotlar yetarli emas; iste'molchilar hujjatlashtirilgan kafolatga muhtoj — bu mablag' ishtirokchi byudjet jamg'armalariga yo'naltirilsinmi, ular to'laydigan boshqa soliqlarni kamaytirishga sarflansinmi yoki boshqa maqsadlarga ishlatilsinmi. U ba'zi uy xo'jaliklari keshbekni ishonchli daromad qo'shimchasi sifatida ko'rib, undan internet va mobil telefon hisob-fakturalarini to'lashda foydalanishini qayd etadi.
Iqtisodchi Murod Muhammadjonov dastur dastlab joriy etilganda xuddi shu buxgalteriya muammosini ko'targanini aytadi. Allaqachon chek berib kelayotgan chakana sotuvchilar ham o'sha operatsiyalar bo'yicha xaridorlarga 1 foizlik to'lov olaveradi, ya'ni dasturning umumiy xarajatlarini yangi rasmiylashtirilgan savdodan kelib tushgan qo'shimcha soliq daromadlari bilan taqqoslash kerak — shunchaki e'lon qilingan to'lov raqami bilan emas. Uning fikricha, 1,8 trillion so'mlik keshbek to'lovlari byudjetga bundan ancha ko'proq mablag' keltirayotgan bo'lishi mumkin; ammo hech kim bu hisob-kitobni e'lon qilmagan.
Bakirov dasturni shunchaki bekor qilishga muqobil taklif kiritadi: ma'lum bir tumanda yig'ilgan keshbekni o'sha tumanninig ishtirokchi byudjet jamg'armasiga yo'naltirish. Agar biror rayonda bir milliard so'm keshbek yig'ilsa, bu mablag' o'sha rayondagi loyihalarga sarflanishi kerak. Shunda odamlarda chek talab qilishga bevosita mahalliy rag'bat paydo bo'ladi, mavhum tuyulishi mumkin bo'lgan naqd pul o'tkazmasi o'rniga.
Majburiy markirovka va operator muammosi
Alohida taklif o'simlik moyiga majburiy mahsulot markirovkasi talablarini kengaytirishni ko'zda tutadi. Bakirov uni hozirgi shaklida qo'llab-quvvatlay olmasligini aytadi, chunki taklifda moy uchun norasmiy bozorning hajmi, muomaladagi soxta mahsulotning ulushi yoki kutilayotgan iqtisodiy samara bo'yicha hech qanday ma'lumot yo'q. O'simlik moyi kundalik zarur oziq-ovqat mahsuloti bo'lib, har qanday narx oshishi eng ko'p past daromadli oilalarga ta'sir qiladi — bu ta'sir esa baholanmagan.
U majburiy ro'yxatga yangi mahsulotlar qo'shilishidan oldin allaqachon joriy etilgan markirovka sxemalarining mustaqil auditini o'tkazishni talab qiladi va audit yakunlanmaguncha yanada kengaytirishga moratoriy e'lon qilishni tavsiya etadi. Audit operator yoki boshqa manfaatdor tomonlar bilan aloqasi bo'lmagan mutaxassislar tomonidan o'tkazilishi va uning natijalari e'lon qilinishi kerak.
Muhammadjonov mavjud tizimning operatsion kamchiliklariga e'tibor qaratadi. Ishlab chiqarish liniyasida noto'g'ri o'qilgan kod butun liniyani to'xtatib, qayta ishga tushirishni talab qilishi mumkin; logistika, birlik darajasidagi kuzatuv va takroriy kod xatolari doimiy muammolarga aylanib qolgan. Bu nuqsonlar bartaraf etilmasdan yangi mahsulotlar qo'shilsa, foyda emas, balki buzilishlar ko'lami kengayib ketish xavfi bor.
U shuningdek, markirovka xarajatlarini mahsulotning chakana narxining kichik ulushi sifatida e'tiborsiz qoldirish odatiga ham e'tiroz bildiradi. Misol tariqasida: agar mahsulot 7 000 so'mga sotilsa va 700 so'm foyda keltirsa, 70 so'mlik markirovka xarajati sotish narxining 1 foizini, ammo ishlab chiqaruvchining marjasining 10 foizini tashkil etadi. Ishlab chiqaruvchi xarajatni iste'molchiga o'tkazadi, uni kamroq foyda sifatida o'zi ko'taradi yoki ikkalasini ham qiladi. Foydaning kamayishi yangi texnologiyalar va ish o'rinlari yaratishga investitsiyalarni cheklaydi. Yuk kichik ishlab chiqaruvchilarga mutanosib bo'lmagan tarzda og'ir tushadi, chunki belgilangan uskunalar xarajati yirik zavodga qaraganda ancha kam birlikka taqsimlanadi.
Bakirov boshqaruv nuqtai nazaridan muhim bir masalani ko'tarib chiqadi — bu masala ham belgilash bahsi, ham kengroq soliq muhokamasi bilan bevosita bog'liq: davlat tadbirkorlarni yagona operator — CRPT Turon xizmatlaridan foydalanishga majbur qilmoqda. Agar bu majburiyat qonuniy asosda belgilangan bo'lsa, operatorning o'zi ham jamoatchilik oldida hisobot berishi kerak. Uning moliyaviy hisobotlari, daromadlari, xarajatlari va dividendlari ommaga ochiq bo'lishi lozim; Bakirov CRPT Turonni jamoat manfaatlariga xizmat qiluvchi tashkilot sifatida tasniflash masalasini ko'tarayotganini aytadi. Uning fikricha, parlament operatorning qanday iqtisodiy foyda keltirganini va qanday yuk ortirganini so'rashi shart.
Ijtimoiy soliq imtiyozlari va karbon yig'imi
Muhokamada yirik korxonalarga berilgan ijtimoiy soliq imtiyozlari ham ko'rib chiqildi. Bakirov oddiy ishchilar va kelajakdagi pensionerlar zimmasidagi yukni oshiradigan choralarni muhokama qila turib, ayni paytda ayrim kompaniyalar uchun nol yoki 1 foizlik ijtimoiy soliq stavkalarini saqlab qolishni qarama-qarshi deb hisoblaydi. Imtiyozlar muddatli bo'lishi kerak, deydi u: uch yillik imtiyoz berilgan bo'lsa, muddati tugagach natijalar audit qilinishi lozim — ish haqi qanchalik oshdi, qancha ishchi rasmiy ro'yxatga olindi? Uning kuzatuvi — to'liq ma'lumotga ega emasligini tan olsa-da — ba'zi hollarda imtiyozlar xodimlardan ko'ra kompaniya egalari manfaatiga ko'proq xizmat qilganini ko'rsatadi. U Iqtisodiyot va moliya vazirligi hamda Soliq qo'mitasini bu xulosaga zid bo'lgan dalillarni e'lon qilishga taklif etadi.
Muhammadjonov e'lon qilingan natijalarning yo'qligi natijalar mavjud emasligini anglatmaydi, deydi. Kengash muhokamalarida savdo va umumiy ovqatlanish sohasida rasmiy bandlikni ro'yxatga olishning o'sish tendensiyasini ko'rsatuvchi ma'lumotlar keltirilgan. U o'z amaliyotidan misol keltiradi: rasmiy hisobotda 70 xodim ko'rsatib, aslida 300 kishini ishlatayotgan firmani ijtimoiy soliq stavkasi to'liq qonuniy muvofiqlikni moliyaviy jihatdan maqbul qiladigan darajaga tushgach, barchasini ro'yxatga olishga ko'ndirgan. U rivojlanishi haqiqatan ham qiyin bo'lgan masofaviy hududlar yoki tarmoqlar uchun maqsadli imtiyozlarni qo'llab-quvvatlaydi, ammo yopiq qarorlar bilan muayyan kompaniyalarga beriladigan individual imtiyozlarga qarshi chiqadi.
Taklif etilayotgan karbon solig'i borasida ikkala iqtisodchi ham asosiy maqsad shunchaki daromad yig'ish emas, balki ifloslantiruvchi korxonalarni toza texnologiyalarga o'tishga undash bo'lishi kerak, degan fikrda. Muhammadjonov yoqilg'i ishlab chiqaruvchilar yoki yoqilg'i ko'p sarflaydigan korxonalarga qo'llaniladigan har qanday yangi yig'im oxir-oqibat iste'molchilarga o'tkazilishini ogohlantiradi va butunlay yangi soliq qo'shish o'rniga mavjud aksiz yig'imining bir qismini karbon to'lovi sifatida qayta tuzish imkoniyatini ko'rib chiqishni taklif etadi. Bakirov esa amaliy savol qo'yadi: O'zbekistonda hozirda karbon solig'ini adolatli tarzda undirish uchun emissiyalarni yetarlicha aniq o'lchash vositalari mavjudmi? Uning fikricha, ushbu choraning tarafdorlari taklif oldinga siljishidan avval muayyan korxona — ko'mir yoqiladigan elektr stansiyasi yoki neft qayta ishlash zavodi — misolida hisob-kitobni ko'rsatib berishi kerak.